Orquestração de processos fiscais: o que é e como funciona na prática?
Resumo do artigo:
A orquestração de processos fiscais coordena documentos, regras, aprovações, exceções e integrações para manter o fluxo fiscal de ponta a ponta com mais controle e rastreabilidade. Ela reduz retrabalho, melhora a visibilidade do processo e fortalece a conformidade quando a operação depende de planilhas, e-mails e aprovações manuais fora do sistema.
A orquestração de processos fiscais é a forma de coordenar o fluxo fiscal de ponta a ponta, conectando documentos, regras, aprovações, exceções e sistemas para que a operação avance com mais controle. Na prática, ela organiza o caminho completo da informação, desde a entrada de uma nota até a validação, a tratativa de pendências e a integração fiscal com ERP, financeiro e outras áreas envolvidas.
Ao longo deste artigo, você vai entender como esse conceito se aplica ao dia a dia, por que ele ganha relevância quando a rotina fiscal fica mais complexa, onde ele se diferencia da automação fiscal pontual e quais sinais mostram que a empresa já precisa de uma abordagem mais estruturada de workflow, BPM e gestão de processos fiscais.
O que é orquestração de processos fiscais?
Orquestrar processos fiscais é fazer com que etapas interdependentes funcionem em sequência, com regras claras, responsáveis definidos e visibilidade sobre o andamento do processo. Isso inclui recebimento de documentos, conferências, validações, aprovações, tratamento de exceções, integrações e registro do histórico de cada decisão.
Na prática, a orquestração atua como uma camada de coordenação. Ela não substitui os sistemas já usados pela empresa nem elimina automações que já existem. Em vez disso, conecta essas peças em um fluxo coerente. Em linguagem de workflow, isso significa garantir que cada tarefa seja acionada no momento certo, com os dados corretos e com o próximo passo claramente definido. Sob a lógica de BPM (Business Process Management), significa tratar o fiscal como um processo monitorável, governável e passível de melhoria contínua.
Esse ponto importa porque muitas empresas já automatizaram partes da rotina, mas ainda convivem com baixa coordenação entre áreas. A leitura de XML pode ser automática. Um alerta de pendência também. Ainda assim, se a exceção continuar fora do fluxo, se a aprovação depender de trocas dispersas e se o ERP receber dados sem validação consolidada, o processo segue vulnerável. Com isso, a operação até ganha velocidade em tarefas isoladas, mas não necessariamente ganha previsibilidade no fluxo inteiro.
Por que a operação fiscal costuma travar sem orquestração
A operação fiscal costuma perder fluidez quando cada etapa funciona como uma ilha. Fiscal, compras, financeiro e outras áreas até participam do mesmo processo, mas nem sempre compartilham a mesma lógica de execução. Como resultado, surgem retrabalho, atraso, divergência de dados e dificuldade para localizar a origem do problema.
Na rotina real, isso costuma acontecer de forma bem concreta. Um documento entra com informação incompleta. Em seguida, a conferência identifica uma inconsistência. Depois, a tratativa segue para outra área por e-mail, mensagem ou planilha. O retorno demora, vem sem padronização ou chega sem contexto suficiente para o fiscal continuar. Com isso, alguém precisa reconstruir o histórico da demanda antes de decidir o próximo passo.
Além disso, a ausência de orquestração enfraquece a rastreabilidade. Fica mais difícil responder quem aprovou determinada etapa, com base em qual regra, em que momento houve uma exceção e onde a demanda ficou parada. Em um ambiente que exige conformidade fiscal, esse tipo de visibilidade não é um detalhe. Em termos operacionais, ele interfere em prazo, controle e capacidade de resposta.
Por outro lado, o impacto não aparece só no controle. Ele também pesa na escala. Um fluxo que hoje funciona com acompanhamento manual tende a ficar instável quando o volume aumenta, quando novas integrações entram em cena ou quando cresce a quantidade de exceções. Nesse contexto, a falta de coordenação deixa de ser um incômodo pontual e passa a ser um limitador da operação.
Como a orquestração funciona em um fluxo fiscal real
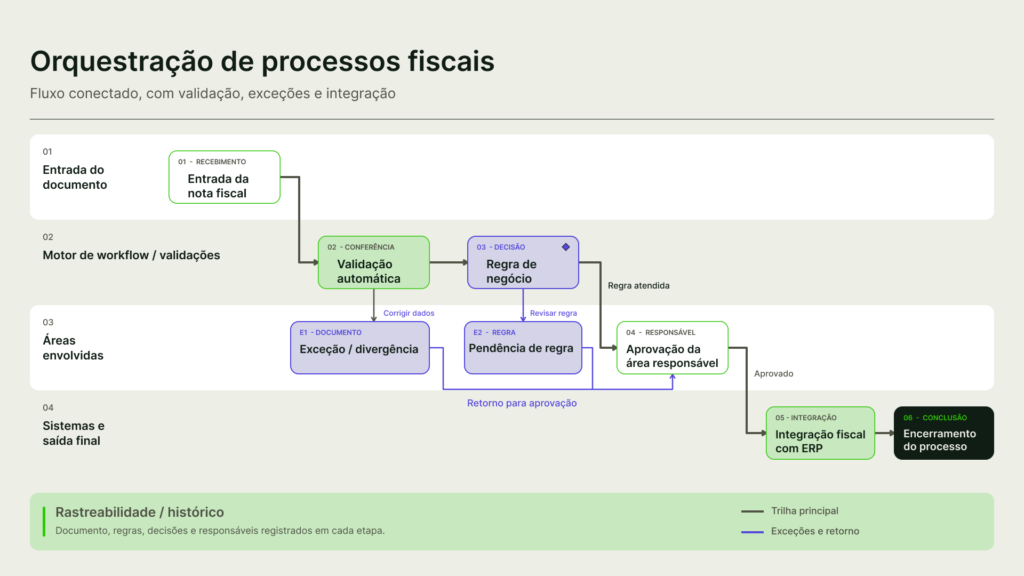
Em um fluxo fiscal real, a orquestração começa no desenho do caminho que a demanda deve seguir. Primeiro, o documento entra no processo. Em seguida, o sistema aplica validações iniciais e regras de negócio. Se os dados estiverem corretos, o workflow avança. Se houver divergência, o caso é encaminhado para uma tratativa específica. Depois disso, quando a pendência é resolvida, o processo retoma o fluxo normal e segue para as próximas etapas.
Pense em uma nota fiscal de entrada com diferença entre pedido de compra, valor faturado e cadastro do fornecedor. Sem orquestração, a área fiscal pode identificar o problema, mas a tratativa depende de mensagens soltas, repasses informais e nova conferência manual. Com orquestração, a exceção faz parte do próprio fluxo. O sistema reconhece a divergência, direciona a demanda ao responsável, registra a tratativa e libera o avanço apenas quando a condição prevista nas regras de negócio for atendida.
Na prática, um fluxo fiscal orquestrado costuma envolver etapas como estas:
- recebimento do documento;
- conferência de dados obrigatórios;
- validação fiscal e cadastral;
- roteamento para exceção, quando houver divergência;
- aprovação conforme regra definida;
- integração com ERP, financeiro ou compras;
- registro de histórico e encerramento.
Com isso, a operação ganha previsibilidade. A equipe gasta menos tempo tentando descobrir onde o processo parou e consegue concentrar mais energia na análise do que realmente exige decisão humana. Além disso, a liderança passa a enxergar filas, pendências, gargalos e SLA com mais clareza, o que fortalece a gestão de processos fiscais.
Onde o Zeev entra nesse tipo de cenário
Nesse tipo de fluxo, o Zeev atua como a camada que organiza o caminho da nota do recebimento até a escrituração. A operação começa com a captura automática da NF, segue para a extração de dados com IA, passa pela validação no ERP e, quando necessário, aciona exceções e aprovações dentro do próprio fluxo.
Além disso, os agentes de IA ajudam a interpretar o contexto do documento, identificar campos relevantes e apoiar a triagem de situações que exigem mais atenção. Na prática, isso reduz etapas manuais, centraliza a conferência e deixa a jornada mais auditável, com menos perda de informação entre uma fase e outra.
Com isso, o processo deixa de depender de controles espalhados e passa a funcionar como um fluxo único, com mais consistência na passagem entre captura, validação, aprovação e escrituração. É esse tipo de coordenação que dá mais ritmo à operação fiscal, sem exigir que cada etapa seja tratada de forma isolada.
O que diferencia orquestração de automação pontual
A diferença principal está no alcance. A automação fiscal pontual melhora uma tarefa específica, com regras bem definidas e execução mais direta. Já a orquestração de processos fiscais organiza o processo inteiro, conectando tarefas, dependências, exceções e decisões para que o fluxo não perca consistência ao longo do caminho.
Na prática, essa nuance muda o tipo de problema que você resolve. Quando a empresa automatiza somente uma etapa, ela ganha velocidade naquela atividade, mas continua dependendo de coordenação humana ou de controles dispersos para manter a sequência funcionando. Além disso, quando surgem divergências, o fluxo pode precisar voltar para reprocessar informações ou reabrir validações, porque as etapas ainda não estão conectadas por uma lógica única.
Onde essa diferença aparece na rotina fiscal
Com isso em mente, vale reforçar o enquadramento que a IBM faz ao diferenciar automação e orquestração. Segundo o conteúdo da IBM sobre o tema, automação executa tarefas definidas com mínima intervenção humana, enquanto orquestração coordena múltiplas tarefas automatizadas entre sistemas para atingir um objetivo maior. Essa distinção ajuda bastante no contexto fiscal, porque o cenário típico envolve múltiplas passagens entre áreas e sistemas, além de regras que mudam conforme a condição do caso.
Nesse ponto, a comparação ajuda a fixar a ideia. Veja no quadro abaixo como isso aparece na operação, sobretudo quando você precisa lidar com decisões e exceções, e não apenas com processamento regular:
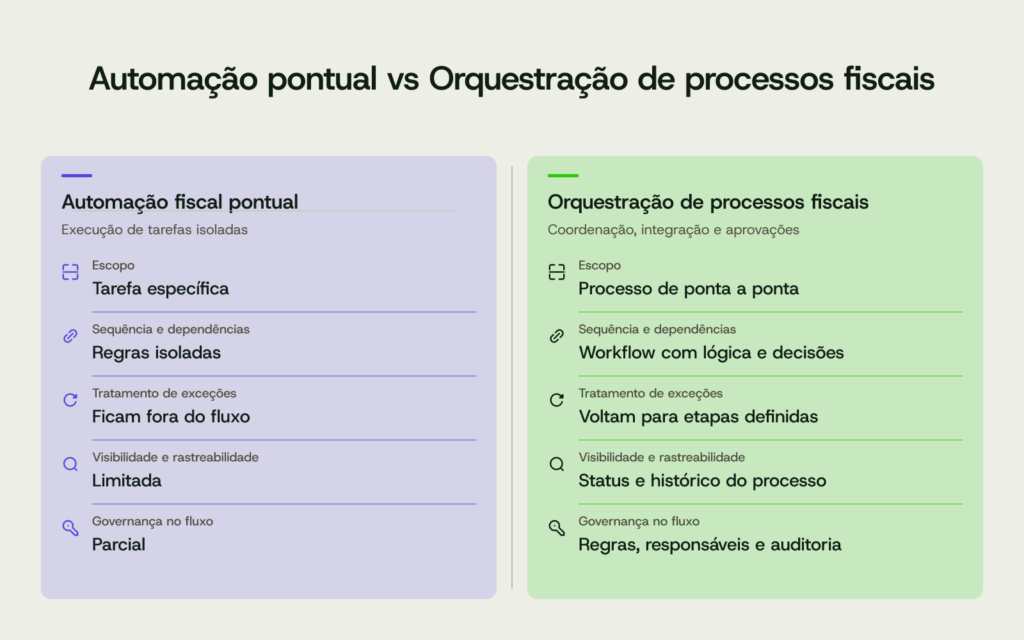
Com essa visão, fica mais simples conectar o conceito à rotina: automatizar a leitura de um documento ou o envio de um alerta já traz ganho imediato. Ainda assim, quando o processo depende de aprovações desconectadas, retornos tratados fora do fluxo e integração sem validação consolidada, o problema de coordenação permanece. Por isso, o ganho mais consistente aparece quando validações, aprovações, retornos, integração e encerramento passam a operar como partes de um mesmo fluxo, regido por regras e com rastreabilidade.
Quais problemas a orquestração ajuda a resolver?
O primeiro problema que a orquestração reduz é o retrabalho. Quando o fluxo segue regras claras e etapas encadeadas, diminui a chance de uma demanda voltar várias vezes para conferência.
O segundo é a baixa visibilidade. Em vez de depender de mensagens dispersas para entender o status de cada caso, a liderança consegue enxergar onde o workflow está parado, qual exceção segue aberta e quais etapas concentram mais atraso.
O terceiro é a fragilidade da rastreabilidade. Em um processo orquestrado, fica mais simples reconstruir a jornada de uma demanda: qual regra foi aplicada, quem aprovou, quando houve desvio e como a tratativa foi concluída. Isso fortalece a conformidade fiscal e melhora a capacidade de resposta em auditorias e revisões internas.
O quarto é a dificuldade de integração fiscal. À medida que a operação se conecta com ERP, compras, financeiro e outras rotinas administrativas, cresce a necessidade de fazer a informação circular de forma controlada. A orquestração ajuda justamente nesse ponto, porque organiza as passagens entre áreas e reduz o risco de informação inconsistente.
Em quais sinais a empresa já precisa olhar para isso?
Alguns sinais mostram com clareza quando a orquestração deixa de ser um tema conceitual e passa a ser uma necessidade operacional.
Um dos sinais mais visíveis é a dependência de planilhas e controles paralelos para acompanhar o processo. Quando a equipe precisa consolidar informação manualmente para descobrir o status de uma demanda, o fluxo já perdeu governança.
Outro sinal é o excesso de aprovações manuais fora do sistema principal. Sempre que a exceção depende de trocas informais entre áreas, a operação fica mais lenta, menos previsível e mais exposta a ruído.
Também vale observar a recorrência de divergências entre sistemas e áreas. Se fiscal, compras, financeiro e ERP trabalham com leituras diferentes da mesma operação, a empresa passa a gastar energia corrigindo inconsistências que poderiam ser tratadas no próprio fluxo.
Há ainda um sinal importante de maturidade: a equipe trabalha mais para acompanhar o processo do que para melhorá-lo. Nessa situação, workflow e BPM deixam de ser apenas conceitos de gestão e passam a oferecer uma resposta prática para organizar o fluxo fiscal com mais consistência.
Conclusão
A orquestração de processos fiscais organiza o que, em muitas empresas, ainda está espalhado entre pessoas, sistemas, aprovações e exceções. Com isso, o fluxo fiscal ganha lógica operacional, visibilidade, rastreabilidade e melhores condições para lidar com volume, integração e conformidade.
Quando a empresa já convive com automações pontuais, mas ainda opera com retrabalho, baixa clareza sobre status e dependência de controles manuais, a necessidade passa a estar na coordenação do processo inteiro. Esse movimento dá mais consistência ao workflow, melhora a gestão de processos fiscais e cria uma base mais segura para evoluir a operação.
Se a sua operação já sente esse tipo de fricção, vale olhar para como o Zeev pode ajudar a estruturar fluxos fiscais com mais integração, menos esforço manual e mais controle do início ao fim.
Conheça como o Zeev organiza o fluxo de NFs com IA e transforma tarefas dispersas em um processo único, integrado e auditável.
Perguntas frequentes
É a coordenação das etapas do fluxo fiscal para que documentos, regras, aprovações, exceções e integrações funcionem em sequência, com visibilidade e rastreabilidade.
A automação fiscal melhora tarefas específicas. A orquestração coordena essas tarefas dentro de um processo maior, cuidando da sequência, das dependências, das exceções e da governança do fluxo.
Ela recebe a demanda, aplica regras, direciona aprovações e exceções, registra as tratativas e integra as informações com os sistemas necessários até a conclusão do processo.
Quando a operação convive com volume crescente, planilhas paralelas, muitas aprovações manuais, divergência de dados entre áreas e baixa visibilidade sobre status e pendências.
Ajuda a reduzir retrabalho, melhorar rastreabilidade, dar visibilidade ao workflow, organizar exceções, fortalecer a conformidade fiscal e estruturar melhor a gestão de processos fiscais.