Como evitar lançamento manual no contas a pagar?
Resumo do artigo:
Lançamento manual no contas a pagar persiste por falta de padrão na entrada e por processos informais, causando erros, retrabalho e baixa rastreabilidade em recebimento, conferência, aprovação e acompanhamento. Para reduzir, centralize a solicitação com campos obrigatórios e anexos definidos, aplique validações antes do financeiro e automatize triagem, roteamento por alçada e atualização de status.
No contas a pagar, o lançamento manual costuma ganhar espaço quando a operação cresce mais rápido do que o processo. Notas fiscais chegam por e-mail, boletos vêm de fornecedores diferentes, aprovações ficam espalhadas entre mensagens e planilhas, e o financeiro precisa conferir, cobrar, lançar e acompanhar tudo sob pressão de prazo. Nesse contexto, o problema não está só na digitação. Ele aparece na falta de padrão, na ausência de rastreabilidade e na dependência de etapas informais.
Ao longo deste conteúdo, você vai ver por que o lançamento manual ainda é comum, quais riscos ele traz para a rotina financeira, em quais pontos o fluxo costuma falhar e como reduzir esse esforço sem perder controle. A ideia é partir do processo atual, identificar gargalos reais e mostrar o que precisa estar organizado antes de qualquer automação.
O que é lançamento manual no contas a pagar?
Lançamento manual no contas a pagar é a prática de registrar pagamentos, títulos ou solicitações de pagamento com forte dependência de ação humana para coletar, conferir e digitar dados. Na rotina, isso acontece quando o analista precisa abrir documentos, localizar valor, vencimento, fornecedor, centro de custo, anexo e aprovação, e depois replicar essas informações no ERP ou em outro sistema.
Em termos operacionais, o lançamento manual também inclui o que vem antes da digitação. Se a equipe precisa pedir documento complementar, corrigir cadastro, reenviar para aprovação ou conferir o mesmo dado em mais de um canal, o esforço manual já começou. Por isso, quando o financeiro tenta atacar apenas a etapa do lançamento, mas mantém o restante do fluxo desorganizado, o retrabalho continua.
Por que o lançamento manual ainda domina o contas a pagar?
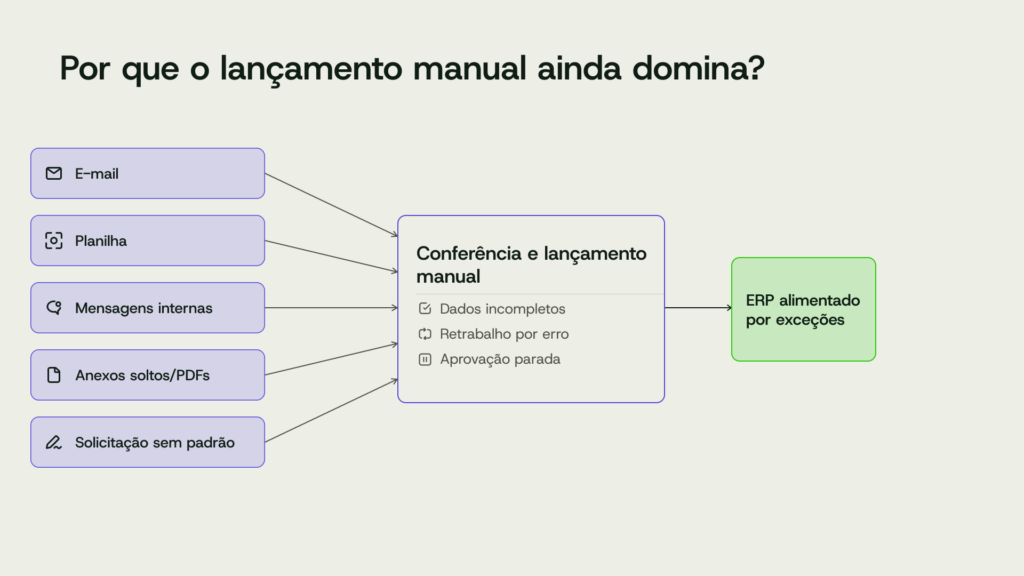
O lançamento manual persiste, antes de tudo, porque muitas empresas ainda recebem documentos e solicitações por canais descentralizados. Uma área envia nota fiscal por e-mail, outra compartilha boleto em grupo interno, outra repassa o pedido já perto do vencimento. Com isso, o financeiro deixa de operar sobre um fluxo estruturado e passa a operar sobre exceções.
Além disso, ainda existe a percepção de que o ERP, sozinho, deveria resolver o problema. Só que o sistema depende de informação consistente na entrada. Segundo o Estadão, o ERP só entrega resultado quando a empresa tem processos claros e pessoas capacitadas para alimentar o sistema e interpretar os dados. Quando o fluxo é confuso, o software apenas reproduz essa confusão em outra camada.
Esse cenário ajuda a explicar por que tantas áreas financeiras ainda operam com baixa maturidade. Segundo a Veja, em uma pesquisa com mais de 300 executivos, apenas 11% das áreas financeiras avaliadas chegaram ao terceiro estágio de maturidade em IA, numa escala de cinco níveis. Ao mesmo tempo, 89% permaneciam nos dois primeiros estágios, com aplicações limitadas ou pouco padronizadas. Para o contas a pagar, isso importa porque mostra que usar tecnologia pontualmente não equivale a ter um processo realmente estruturado.
Quais riscos o lançamento manual traz para o financeiro?
O primeiro risco é o erro operacional. Um vencimento digitado incorretamente, um dado bancário incompleto ou um fornecedor lançado fora do padrão já é suficiente para gerar atraso, devolução de pagamento ou necessidade de retrabalho. Quando isso se repete, o custo não fica restrito à tarefa de corrigir o lançamento. Ele se espalha para cobrança interna, revalidação, acompanhamento e nova conferência.
O segundo risco é a baixa rastreabilidade. Em processo manual, nem sempre fica claro quem enviou a solicitação, quem aprovou, quando o documento foi alterado ou por que o pagamento ficou parado. Para a controladoria e para auditoria, esse ponto pesa bastante. Para a operação do dia a dia, ele pesa ainda mais quando alguém precisa responder rapidamente por que um título não avançou.
O terceiro risco é a dependência de pessoas-chave. Regras informais, exceções tratadas “de cabeça” e conhecimento concentrado em poucas pessoas deixam o fluxo frágil. Se uma dessas pessoas se ausenta, a operação perde previsibilidade.
Há também um impacto direto no custo da rotina. Segundo a APQC, o custo para processar uma invoice varia de acordo com o nível de maturidade do processo. Isso reforça um ponto importante para o contas a pagar: quanto maior a dependência de conferência e intervenção manual, maior tende a ser o esforço operacional por documento processado.
Onde o processo de contas a pagar costuma quebrar
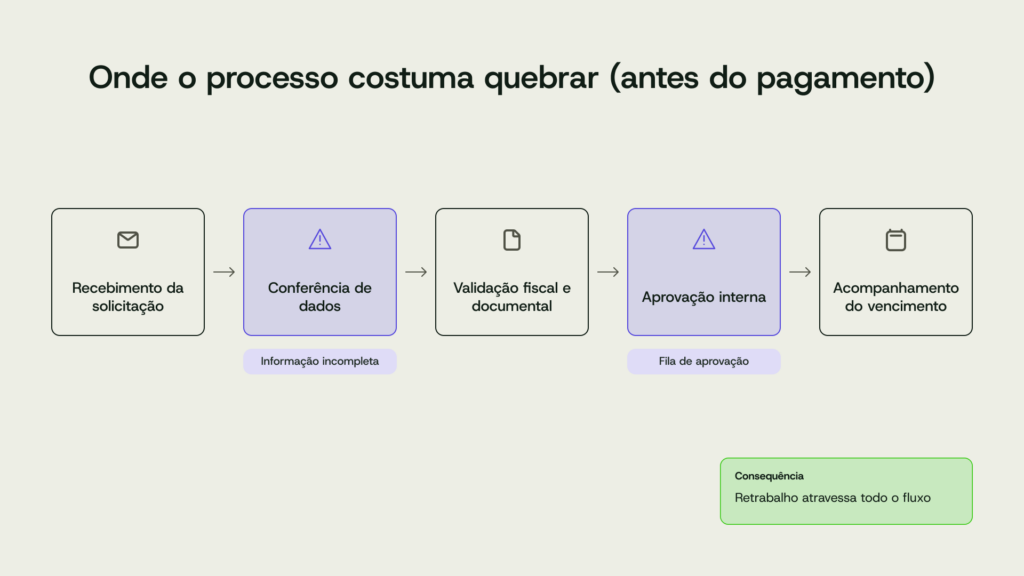
Na maior parte das empresas, o fluxo não quebra no pagamento. Ele quebra antes.
O primeiro ponto de falha costuma estar no recebimento da solicitação. O documento chega sem padrão, sem campo obrigatório, sem centro de custo ou sem o anexo necessário. Nessa hora, o financeiro recebe uma demanda incompleta e passa a gastar tempo montando o caso antes mesmo de analisá-lo.
Em seguida, vem a conferência de dados. Se valor, vencimento, fornecedor, natureza da despesa e dados fiscais precisam ser lidos manualmente a cada solicitação, o processo já carrega lentidão e margem de erro. Além disso, o time tende a revisar o mesmo item mais de uma vez, o que aumenta o retrabalho sem necessariamente aumentar o controle.
Outro gargalo recorrente aparece na aprovação interna. Quando não há alçada definida, quando o aprovador não está claro ou quando a justificativa da despesa chega incompleta, o pedido trava. E, a partir daí, o financeiro vira o elo que precisa cobrar retorno, reenviar informação e monitorar pendências.
Por fim, há a etapa de acompanhamento do vencimento. Mesmo depois de registrado, o item pode ficar sem visibilidade clara de status. Nesse cenário, o time volta à fila várias vezes para descobrir o que entrou, o que foi aprovado e o que continua parado. O retrabalho, portanto, não termina no lançamento. Ele percorre todo o fluxo.
Como reduzir o lançamento manual sem bagunçar a operação?
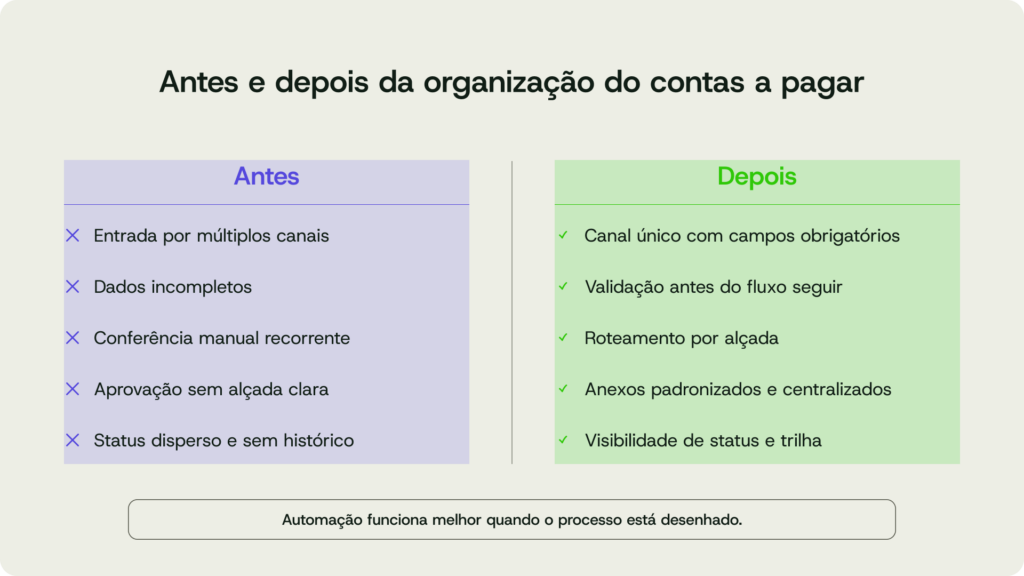
O ponto de partida é padronizar a entrada das informações. Se cada solicitação continua chegando de um jeito, o financeiro permanece preso à triagem manual. Por isso, faz diferença centralizar a entrada em um único canal estruturado, com campos obrigatórios, anexos definidos e orientação clara sobre o que precisa acompanhar cada pedido.
Em seguida, vale estabelecer validações simples antes que o caso chegue ao time financeiro. Um formulário com campos obrigatórios, regras de preenchimento e bloqueio para envio incompleto já elimina parte relevante das idas e vindas. Na prática, isso reduz o número de solicitações que entram pela metade e precisam ser tratadas manualmente.
Também ajuda definir responsabilidades por etapa: quem envia a solicitação precisa saber exatamente quais campos informar; quem aprova deve ter critérios claros e objetivos; e quem lança ou acompanha precisa consultar o status do item sem depender de mensagens paralelas. Com essas fronteiras mais bem definidas, o fluxo tende a ficar mais estável.
Além disso, faz sentido separar rotina de exceção. Despesas padronizadas, com documentação recorrente e regra conhecida, não precisam receber o mesmo tratamento de casos fora do padrão. Essa distinção permite automatizar o que é previsível e preservar análise humana para o que realmente exige julgamento.
O que automatizar primeiro no contas a pagar?
O melhor começo costuma estar nas etapas de menor complexidade e maior recorrência. A triagem é uma delas. Se o processo consegue identificar rapidamente o que está completo e o que precisa voltar para correção, o time reduz tempo de leitura e organização inicial.
Depois, a validação de campos obrigatórios costuma trazer ganho rápido. O sistema pode impedir o envio sem anexo, sem vencimento, sem centro de custo ou sem aprovador definido. Com isso, o financeiro deixa de descobrir o problema no meio do caminho.
Na sequência, vale automatizar o roteamento para aprovação. Quando as alçadas já estão parametrizadas e o pedido segue automaticamente para o responsável correto, o processo perde menos tempo em encaminhamento e acompanhamento manual.
Por fim, a atualização de status é uma automação simples e muito útil. Saber o que entrou, o que está em aprovação, o que voltou para ajuste e o que já está pronto para pagamento melhora a visibilidade da operação e reduz perguntas internas sobre andamento.
Como preparar o contas a pagar para automação?
Antes de automatizar, o processo precisa estar minimamente desenhado. Isso inclui regras de envio, documentos aceitos, alçadas de aprovação, responsabilidades por etapa e tratamento de exceções. Sem esse mapa, a automação acelera inconsistências em vez de reduzir retrabalho.
Também é importante revisar cadastros e padrões de documento. Nome de fornecedor, centro de custo, natureza da despesa e informações de suporte precisam seguir lógica comum. Quando os dados entram de forma inconsistente, a automação perde eficiência logo na base.
Esse cuidado com preparo não é detalhe. Segundo o Estadão, a preparação deve começar antes da escolha do software, com mapeamento de gargalos, redesenho do que não faz sentido e definição dos responsáveis pelos dados. Ainda no texto, com base em dados citados do IBGE, a instituição aponta que 54,2% das indústrias que adotaram tecnologias digitais avançadas indicaram falta de pessoal qualificado como obstáculo, percentual que chega a 60,6% entre as que não utilizavam essas tecnologias. Para o contas a pagar, a leitura é direta: processo e preparo da equipe continuam sendo decisivos.
Conclusão
Reduzir o lançamento manual no contas a pagar depende menos de adicionar tecnologia isoladamente e mais de organizar o fluxo que alimenta a operação. Quando a entrada de documentos ganha padrão, quando as aprovações seguem regra clara e quando o time consegue acompanhar status sem depender de memória ou troca de mensagens, o financeiro passa a trabalhar com mais previsibilidade e menos retrabalho.
O próximo passo, portanto, é revisar os gargalos do processo atual com foco em três perguntas: onde a informação chega incompleta, onde a aprovação trava e onde o time ainda precisa conferir o que poderia vir validado desde a origem. A partir dessa leitura, fica mais simples estruturar um processo de contas a pagar com mais controle, menos retrabalho e fluxos mais organizados.
Solicite uma demonstração da Zeev e entenda, na prática, como reduzir o lançamento manual no contas a pagar com mais organização e rastreabilidade.
Perguntas frequentes
É o registro de pagamentos e solicitações com dependência de conferência, digitação e tratamento humano em várias etapas do fluxo. Isso inclui não só lançar no sistema, mas também reunir dados, validar documentos e cobrar aprovações.
Os mais frequentes são vencimento incorreto, dado bancário incompleto, duplicidade de lançamento, documento sem suporte adequado e aprovação parada sem visibilidade clara. Além disso, há erros de cadastro e classificação que aumentam o retrabalho mais adiante.
O caminho mais consistente é padronizar a entrada das informações, exigir campos obrigatórios, centralizar anexos, definir alçadas e automatizar o encaminhamento do que já segue regra conhecida. Quanto menos exceção chega ao financeiro, menor o retrabalho.
Não resolve por si só. O ERP depende de processo claro, dado confiável e responsabilidade bem definida entre as áreas. Quando esses elementos não existem, o sistema continua recebendo solicitações incompletas e a equipe segue compensando falhas com trabalho manual.
O melhor começo é mapear onde o fluxo perde tempo hoje. Vale olhar para entrada de documentos, conferência de dados, aprovação, lançamento e acompanhamento de vencimentos. A partir daí, fica mais fácil priorizar o que padronizar e o que automatizar primeiro.