Como validar saldo de contrato antes de pagar uma nota fiscal?
Resumo do artigo:
Validar o saldo de contrato antes de pagar a nota fiscal evita pagamento indevido ao comparar o valor da NF com o saldo disponível (considerando executado/medido, comprometido, vigência e aditivos). Com isso, a nota só segue após conferência de contrato/pedido/medição e evidência, e divergências param o fluxo em vez de virar retrabalho no financeiro.
Na rotina de contas a pagar, validar saldo de contrato antes de liberar uma nota fiscal é uma etapa decisiva para evitar pagamento indevido, retrabalho e divergência entre financeiro, compras e área demandante. Quando essa conferência acontece tarde, a empresa corre o risco de pagar acima do previsto, perder rastreabilidade e carregar uma inconsistência que poderia ter sido tratada antes da liquidação.
Neste artigo, você vai entender o que significa validar saldo de contrato, quais dados precisam ser conferidos, como organizar esse passo a passo na prática e o que fazer quando há divergência entre contrato e nota fiscal. Ao longo do conteúdo, a proposta é mostrar essa checagem como parte da governança financeira, com foco direto na operação de contas a pagar.
O que é validar saldo de contrato?
Validar saldo de contrato é conferir se ainda existe valor disponível para pagar uma nota fiscal dentro das condições já acordadas no contrato. Essa validação cruza o valor faturado com o saldo ainda disponível, a execução já realizada, a vigência contratual e eventuais aditivos, medições ou aprovações pendentes.
A confusão costuma surgir porque três referências convivem no mesmo processo. O valor contratado é o teto inicial do acordo. O saldo disponível é o que ainda pode ser consumido. O saldo executado é o que já foi realizado, medido e faturável conforme o contrato. Já a nota fiscal é o documento de cobrança. Ela pode estar correta fiscalmente e ainda assim não estar aderente ao saldo disponível.
Em operações mais complexas, também é útil distinguir saldo comprometido de saldo executado. De forma operacional:
- saldo comprometido é o valor “reservado” por uma medição já aprovada, por um pedido formal ou por uma etapa com aceite, mesmo que o pagamento ainda não tenha sido processado;
- saldo executado é o que foi efetivamente realizado e medido conforme o contrato (e, dependendo da regra do seu processo, já apto a virar faturamento).
Essa distinção importa porque, sem ela, o contas a pagar pode liberar uma NF com a leitura errada do que “ainda existe” no contrato.
Microexemplo numérico (para ficar concreto)
Imagine um contrato de manutenção com:
- Valor contratado: R$ 1.000.000
- Saldo executado (medido e realizado até agora): R$ 650.000
- Saldo comprometido (medição aprovada, mas ainda sem pagamento): R$ 200.000
- Saldo disponível para novos pagamentos: R$ 150.000
Agora chega uma nota fiscal de R$ 180.000. Se você comparar só “executado” e “disponível” de forma simplificada, pode haver interpretações divergentes (“já executou R$ 650 mil, então falta só R$ 350 mil para fechar”). O ponto prático é: na governança do pagamento, o que precisa orientar a liberação é o saldo disponível considerando o que já está comprometido e o que já foi executado.
Nesse cenário, a NF de R$ 180.000 entra em divergência porque o saldo disponível é R$ 150.000. Mesmo que exista “executado” suficiente, o que quebra a liberação é o consumo já comprometido. Isso reduz retrabalho quando a exceção vira uma etapa prevista do fluxo, e não uma surpresa na conciliação.
Por que essa validação precisa acontecer antes do pagamento?
A validação precisa acontecer antes do pagamento porque, depois que o dinheiro sai, o custo do erro aumenta. Se a nota seguir sem checagem adequada, a empresa pode pagar acima do saldo, aceitar uma cobrança sem evidência de execução ou descobrir a divergência só na conciliação posterior.
Esse risco aparece quando o processo depende de cruzamentos manuais e informações fragmentadas. A Deloitte discute como análises e governança em pagamentos e faturas procuram identificar pagamentos inválidos e reduzir dependência de revisão manual em dados históricos. A KPMG reforça que operações manuais em finanças criam risco estratégico pela fragilidade estrutural, favorecendo retrabalho, atraso e falhas de controle. A Forrester também aponta que a automação de AP evolui para lidar com integração, qualidade de dados e exceções, não apenas com captura e leitura.
Na prática, validar antes do pagamento ajuda em três frentes:
- evita liberar valor acima do que o contrato permite;
- reduz retrabalho entre financeiro, compras, fiscal e área demandante;
- melhora rastreabilidade de quem validou e com base em quais evidências.
Para quem está no meio do funil, esse é o ponto central: a validação de saldo não é um detalhe burocrático. Ela é uma barreira de governança que protege a operação antes que o erro se transforme em desembolso.
Quais dados precisam ser conferidos na validação do saldo?
A validação fica muito mais segura quando segue uma base mínima de conferência. Os dados essenciais costumam ser estes:
- valor total contratado;
- saldo disponível no contrato;
- saldo comprometido (quando existir lógica de reserva por medição/pedido/aprovação);
- saldo executado ou medido (conforme regra do seu processo);
- vigência contratual;
- número do contrato e do aditivo (quando aplicável);
- pedido de compra ou documento que vincula a execução (quando houver);
- medição e evidência de entrega/aceite;
- valor da nota fiscal;
- centro de custo ou referência contábil;
- aprovação da área responsável pela demanda;
- condições de pagamento previstas no contrato.
Quando esses itens estão espalhados entre planilhas, ERP e e-mails, o risco de erro sobe. Por isso a governança depende de ter critério único e evidência unificada, com trilha de validação.
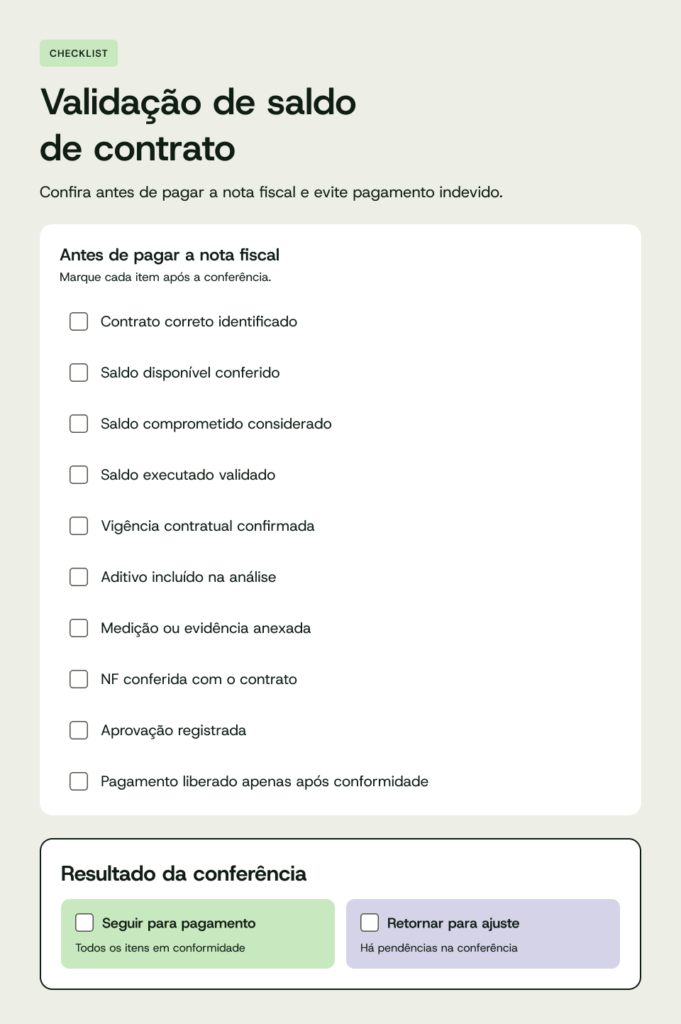
Como validar saldo de contrato passo a passo
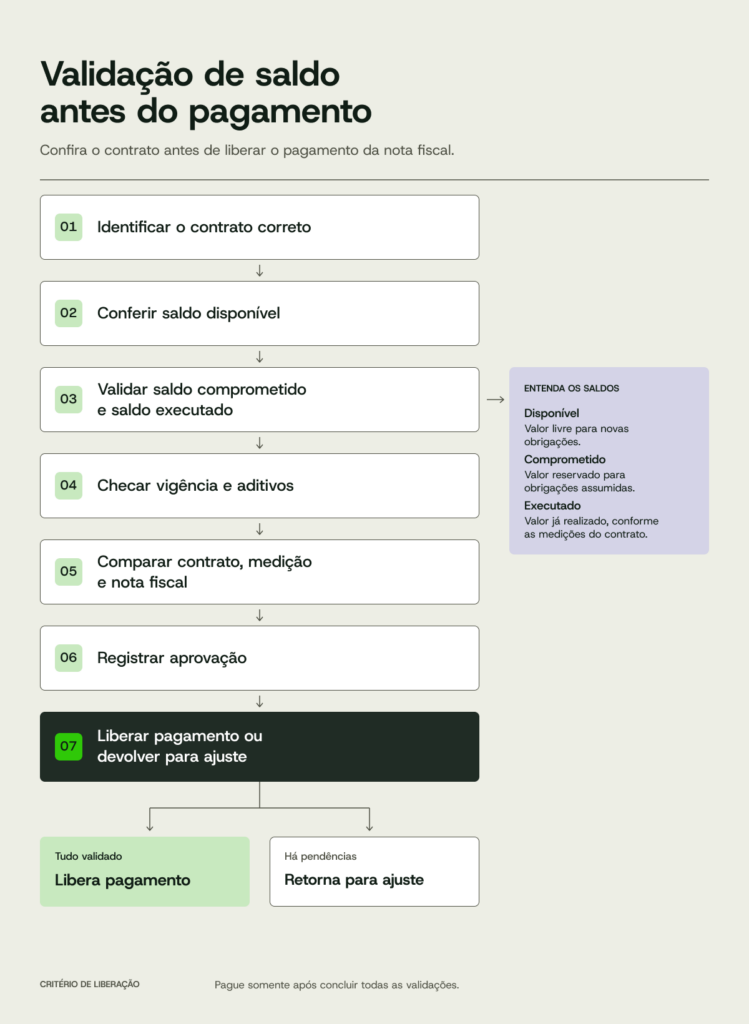
Um fluxo simples e aplicável pode seguir esta ordem:
- Identifique o contrato correto
Localize o número do contrato, o fornecedor, a vigência e a área responsável. Erros começam aqui quando a NF é associada ao contrato errado ou a um aditivo não considerado. - Verifique o saldo disponível
Confira o valor original contratado e a evolução do consumo considerando aditivos, medições aprovadas e reservas do processo, quando aplicáveis. - Compare a NF com o escopo executado e com a regra do pagamento
A cobrança precisa estar aderente ao que foi entregue, medido ou autorizado. Se o contrato paga por etapa, a medição precisa “casar” com a NF. - Valide pedido, medição e evidência
Quando o contrato exige pedido formal, aceite da área demandante ou documento de medição, esses itens devem estar anexados e aprovados antes da liberação. - Cheque vigência e aditivos
Contrato vencido pode manter “saldo”, mas ainda assim impedir pagamento. Da mesma forma, aditivo aprovado precisa refletir o que vale na análise do saldo. - Registre a aprovação com trilha de auditoria
A liberação deve deixar evidência: quem validou, em que data e com quais documentos/checagens. - Libere o pagamento apenas após conformidade
Se tudo estiver aderente, a NF segue. Se houver divergência, o fluxo deve interromper ou redirecionar para ajuste, e não “seguir por urgência”.
Essa sequência é o que torna o processo previsível. Em governança, previsibilidade vem de critério, evidência e sequência, não de boa vontade.
O que fazer quando há divergência entre contrato e nota fiscal
Quando a NF diverge do contrato, a orientação operacional é não tratar a nota como automaticamente pagável. A empresa precisa entender a causa.
Cenários comuns:
- saldo insuficiente (saldo disponível não cobre o valor da NF);
- contrato vencido;
- valor faturado acima do previsto no escopo medido;
- medição incompleta ou sem evidência de aceite;
- aditivo que não foi refletido no fluxo de validação;
- ausência de documento que comprove execução/entrega;
- aprovação pendente da área demandante.
Em cada caso, a ação muda. Se o saldo acabou, pode ser necessário tratar aditivo ou revisar a regra de consumo. Se a medição não está pronta, o pagamento deve aguardar o fechamento correto da evidência. O risco maior está em “empurrar” a nota para frente sem resolver a causa raiz.
Erros comuns que comprometem o controle do saldo contratual
Os erros mais recorrentes costumam ser operacionais:
- saldo desatualizado em planilha ou área, ignorado no ERP;
- aditivo aprovado “fora do fluxo” e não refletido na conferência;
- conferência feita por e-mail, sem trilha formal;
- medição sem anexos ou anexos em versão antiga;
- pagamento liberado por urgência sem validação final do saldo;
- contrato e NF comparados sem considerar vigência;
- dependência excessiva do conhecimento de uma única pessoa;
- confusão operacional entre saldo disponível, saldo comprometido e saldo executado.
A KPMG descreve a lógica de risco estrutural das operações manuais: problemas se acumulam e aparecem com mais força quando exigem correção em fase tardia, elevando custo e fragilizando controle.
Como tornar essa validação mais segura e menos manual
O caminho mais consistente é padronizar a conferência e centralizar evidências com regras claras de entrada, validação, exceção e aprovação. Na prática, isso significa:
- definir quais dados precisam existir antes da liberação;
- padronizar checklists por tipo de contrato e regra de medição;
- integrar consulta de contrato/saldo com pedido, medição e NF no mesmo fluxo;
- registrar alçadas e evidências em trilha auditável;
- tratar exceções em uma fila com critérios objetivos (e não em “ajuste fora do processo”).
Onde a Zeev se encaixa nesse processo
Quando a validação de saldo depende de contrato, pedido, medição, aprovação e nota fiscal espalhados entre e-mail, ERP e planilhas, o processo perde visibilidade e fica mais sujeito a atraso e retrabalho. É nesse ponto que a Zeev ajuda a estruturar o fluxo de contas a pagar com mais controle, porque permite organizar a entrada da NF, a conferência das informações necessárias, o tratamento das exceções e a passagem pelas aprovações em um único processo.
Na solução de automatização do fluxo de NFs com IA, a proposta é conectar captura, validação e conferência em uma jornada única, com apoio de automação e inteligência para validar informações no ERP, direcionar exceções e manter a trilha do processo visível para quem precisa decidir. Para o tema deste artigo, isso importa porque a conferência de saldo deixa de ser uma checagem dispersa e passa a fazer parte do fluxo que define, com mais segurança, se a nota pode seguir para pagamento.
Conclusão
Validar saldo de contrato antes de pagar uma nota fiscal protege o financeiro e melhora a qualidade da operação. Quando a empresa compara corretamente saldo disponível, saldo comprometido (quando aplicável), saldo executado (medido) e o que a NF está cobrando, ela diminui erro e retrabalho e ganha previsibilidade sobre o que será pago.
Na prática, a ação está em estruturar a validação como uma etapa de governança com sequência definida, evidências obrigatórias e critérios claros para seguir ou tratar exceções. Se você quer transformar isso em um fluxo real de contas a pagar, desenhe sua rotina para que a nota só avance quando a validação do saldo estiver completa e rastreável.
Solicite uma demonstração da Zeev e veja como estruturar a validação de saldo no fluxo de contas a pagar.
Perguntas frequentes
É o valor que ainda pode ser utilizado para pagamento dentro das condições previstas no contrato, considerando o consumo já ocorrido (executado/medido/faturável) e as reservas do processo (quando aplicável).
Conferindo se o valor da NF está coberto pelo saldo disponível no contrato após considerar vigência, aditivos, medições, evidência de execução, pedido vinculado e eventuais reservas/consumos já comprometidos no fluxo.
Tipicamente contas a pagar e área demandante (e, quando necessário, compras, fiscal ou gestor do contrato). A responsabilidade exata depende do desenho interno do fluxo e das alçadas definidas.
Não liberar automaticamente. Investigar a causa da divergência: aditivo não refletido, medição com valor errado, vigência, mudança de escopo ou outra regra do contrato. Só então decidir o próximo passo (ajuste, reprocesso, espera ou tratativa contratual).
Padronizando a sequência de validação antes da liberação, com trilha de evidência e critério único (saldo, vigência, aditivos, medição e aprovação). Isso reduz o “trabalho manual” que costuma virar exceção sob pressão de prazo.